【106万円の壁撤廃と社会保険の適用拡大】企業対応のポイント

2026年10月、短時間労働者の社会保険加入要件から、いわゆる「106万円の壁」のもとになっている賃金要件が撤廃されます。さらに2027年10月からは、加入対象となる企業の規模が段階的に引き下げられます。
現在、厚生年金保険の被保険者数が51人未満の企業でも、来年以降は新たに対象となる可能性があります。企業にとって必要なのは、改正内容を知ることに加え、「自社では誰が、いつから加入するのか」を確認し、保険料の試算や従業員への説明を進めることです。
この記事では、加入要件と今後のスケジュールを整理したうえで、企業が備えたい実務上のポイントを解説します。
1.2026年10月に撤廃される「106万円の壁」とは
「106万円の壁」は、法律に定められた年収106万円という判定基準ではありません。短時間労働者の加入要件の一つである**「所定内賃金が月額8.8万円以上」**を年額に換算すると約106万円になることから、こう呼ばれています。
2026年9月まで、対象企業で働く短時間労働者については、次の要件を確認します。
| 確認する要件 | 2026年9月まで | 2026年10月以降 |
|---|---|---|
| 週の所定労働時間 | 20時間以上 | 変更なし |
| 所定内賃金 | 月額8.8万円以上 | 撤廃 |
| 学生かどうか | 原則として学生ではない | 変更なし |
| 雇用期間 | 2か月を超えて働く見込みがある | 変更なし |
このほか、勤め先が適用拡大の対象となる企業等であることが前提です。学生については、休学中、定時制・通信制など、加入対象となる例外もあります。また、通常の労働者の所定労働時間・所定労働日数のそれぞれが4分の3以上の方は、従来の基準による加入を確認します。
2026年10月からは、対象企業に勤務し、賃金以外の要件を満たす方について、月額8.8万円に達するかどうかを加入判断に用いなくなります。現在、賃金要件を満たさないため加入していない方がいる場合は、改正後の資格取得手続きを確認しておきましょう。
なお、最低賃金の減額特例を受け、週20時間以上働いても月額8.8万円に達しない方には特例があります。こうした方は賃金要件の撤廃だけで当然に加入する扱いにはならず、本人の希望による任意加入の制度が設けられます。
2.2027年10月から、対象企業が段階的に増える
今回の改正で、企業にとって特に確認したいのが、企業規模要件の引下げです。
| 開始時期 | 加入対象となる企業の規模 |
|---|---|
| 現在~2027年9月 | 厚生年金保険の被保険者数が51人以上 |
| 2027年10月~ | 36人以上 |
| 2029年10月~ | 21人以上 |
| 2032年10月~ | 11人以上 |
| 2035年10月~ | 企業規模要件を撤廃 |
例えば、現在の被保険者数が40人の企業は、現時点では企業規模要件に該当しなくても、2027年10月から対象となり得ます。 その時点で週20時間以上働く短時間労働者が何人いるか、今から確認しておくことが重要です。
企業規模を判定する「人数」の数え方
ここでいう人数は、パート・アルバイトを含む全従業員数ではありません。 基本的には、厚生年金保険に加入している通常の労働者と、所定労働時間・所定労働日数が通常の労働者の4分の3以上である方を数えます。適用拡大によって加入する短時間労働者は、この企業規模の判定人数に含めません。
また、法人では同一法人に属する適用事業所の人数を合算し、個人事業所では適用事業所ごとに判断します。複数の店舗や工場がある場合は、一つの事業所の人数だけで判断しないよう注意が必要です。
人数が基準に近い場合は、1年のうち6か月以上、基準以上となることが見込まれるかも確認します。実務上は直近12か月の人数の推移も重要です。「今月だけ36人を超えた」「今月は36人を下回った」という一月分の人数だけで結論を出さず、継続的に確認しましょう。
3.実務的な影響① 本人と企業の保険料を試算する
短時間労働者が新たに社会保険へ加入すると、本人の給与から保険料が控除され、企業にも保険料負担が生じます。対象者を確認したら、本人の手取りがどの程度変わるか、企業の負担がどの程度増えるかを試算しておきましょう。
標準報酬月額8.8万円の方の試算例
富山県の協会けんぽに加入する、40歳未満の方を例に、2026年度の保険料率で計算します。
| 試算の前提 | 内容 |
|---|---|
| 所定内賃金 | 月額88,000円 |
| 標準報酬月額 | 88,000円 |
| 健康保険 | 協会けんぽ富山支部 |
| 年齢 | 40歳未満(介護保険料なし) |
| 保険料率 | 2026年度の料率 |
| 項目 | 納付額 | 本人負担 | 企業負担 |
|---|---|---|---|
| 健康保険料 | 8,439円 | 4,220円 | 4,219円 |
| 厚生年金保険料 | 16,104円 | 8,052円 | 8,052円 |
| 子ども・子育て支援金 | 202円 | 101円 | 101円 |
| 子ども・子育て拠出金 | 316円 | ― | 316円 |
| 合計 | 25,061円 | 12,373円 | 12,688円 |
この例では、本人負担は月12,373円です。同じ額が12か月続くと仮定すると、年間では148,476円になります。企業負担は、子ども・子育て拠出金を含めて月12,688円です。健康保険料は富山県の2026年度料率である9.59%を使用しています。
この表は、端数処理まで示すため、同じ標準報酬月額の方が事業所に1人だけいる場合として計算した例です。実際の事業所では、制度ごとに被保険者全員分を合計してから納付額の端数を処理します。そのため、企業負担額は、この表の一人分の金額に対象人数を掛けた額と必ずしも一致しません。給与からの本人負担分は、事業主と本人の間に別の取決めがない通常の控除方法で端数処理しています。
「所定内賃金」と保険料計算に使う「報酬月額」は異なる
試算に当たっては、加入要件を判断するための所定内賃金と、加入後の標準報酬月額を決めるための報酬月額を混同しないことが大切です。
2026年9月までの「所定内賃金が月額8.8万円以上」という要件を判断する際は、基本給を月額に換算し、対象となる諸手当を加えます。ただし、次の賃金は含めません。
・結婚手当など臨時に支払われる賃金、賞与など1か月を超える期間ごとに支払われる賃金
・時間外・休日・深夜労働に対して支払われる賃金
・最低賃金の計算に含めない精皆勤手当、通勤手当、家族手当
一方、資格取得届に記載する報酬月額には、通勤手当、精皆勤手当、時間外手当なども含めます。 例えば、所定内賃金が月額8.8万円でも、通勤手当が別に支払われていれば、標準報酬月額は8.8万円にならない場合があります。上の保険料表は、あくまで標準報酬月額も8.8万円である場合の例です。
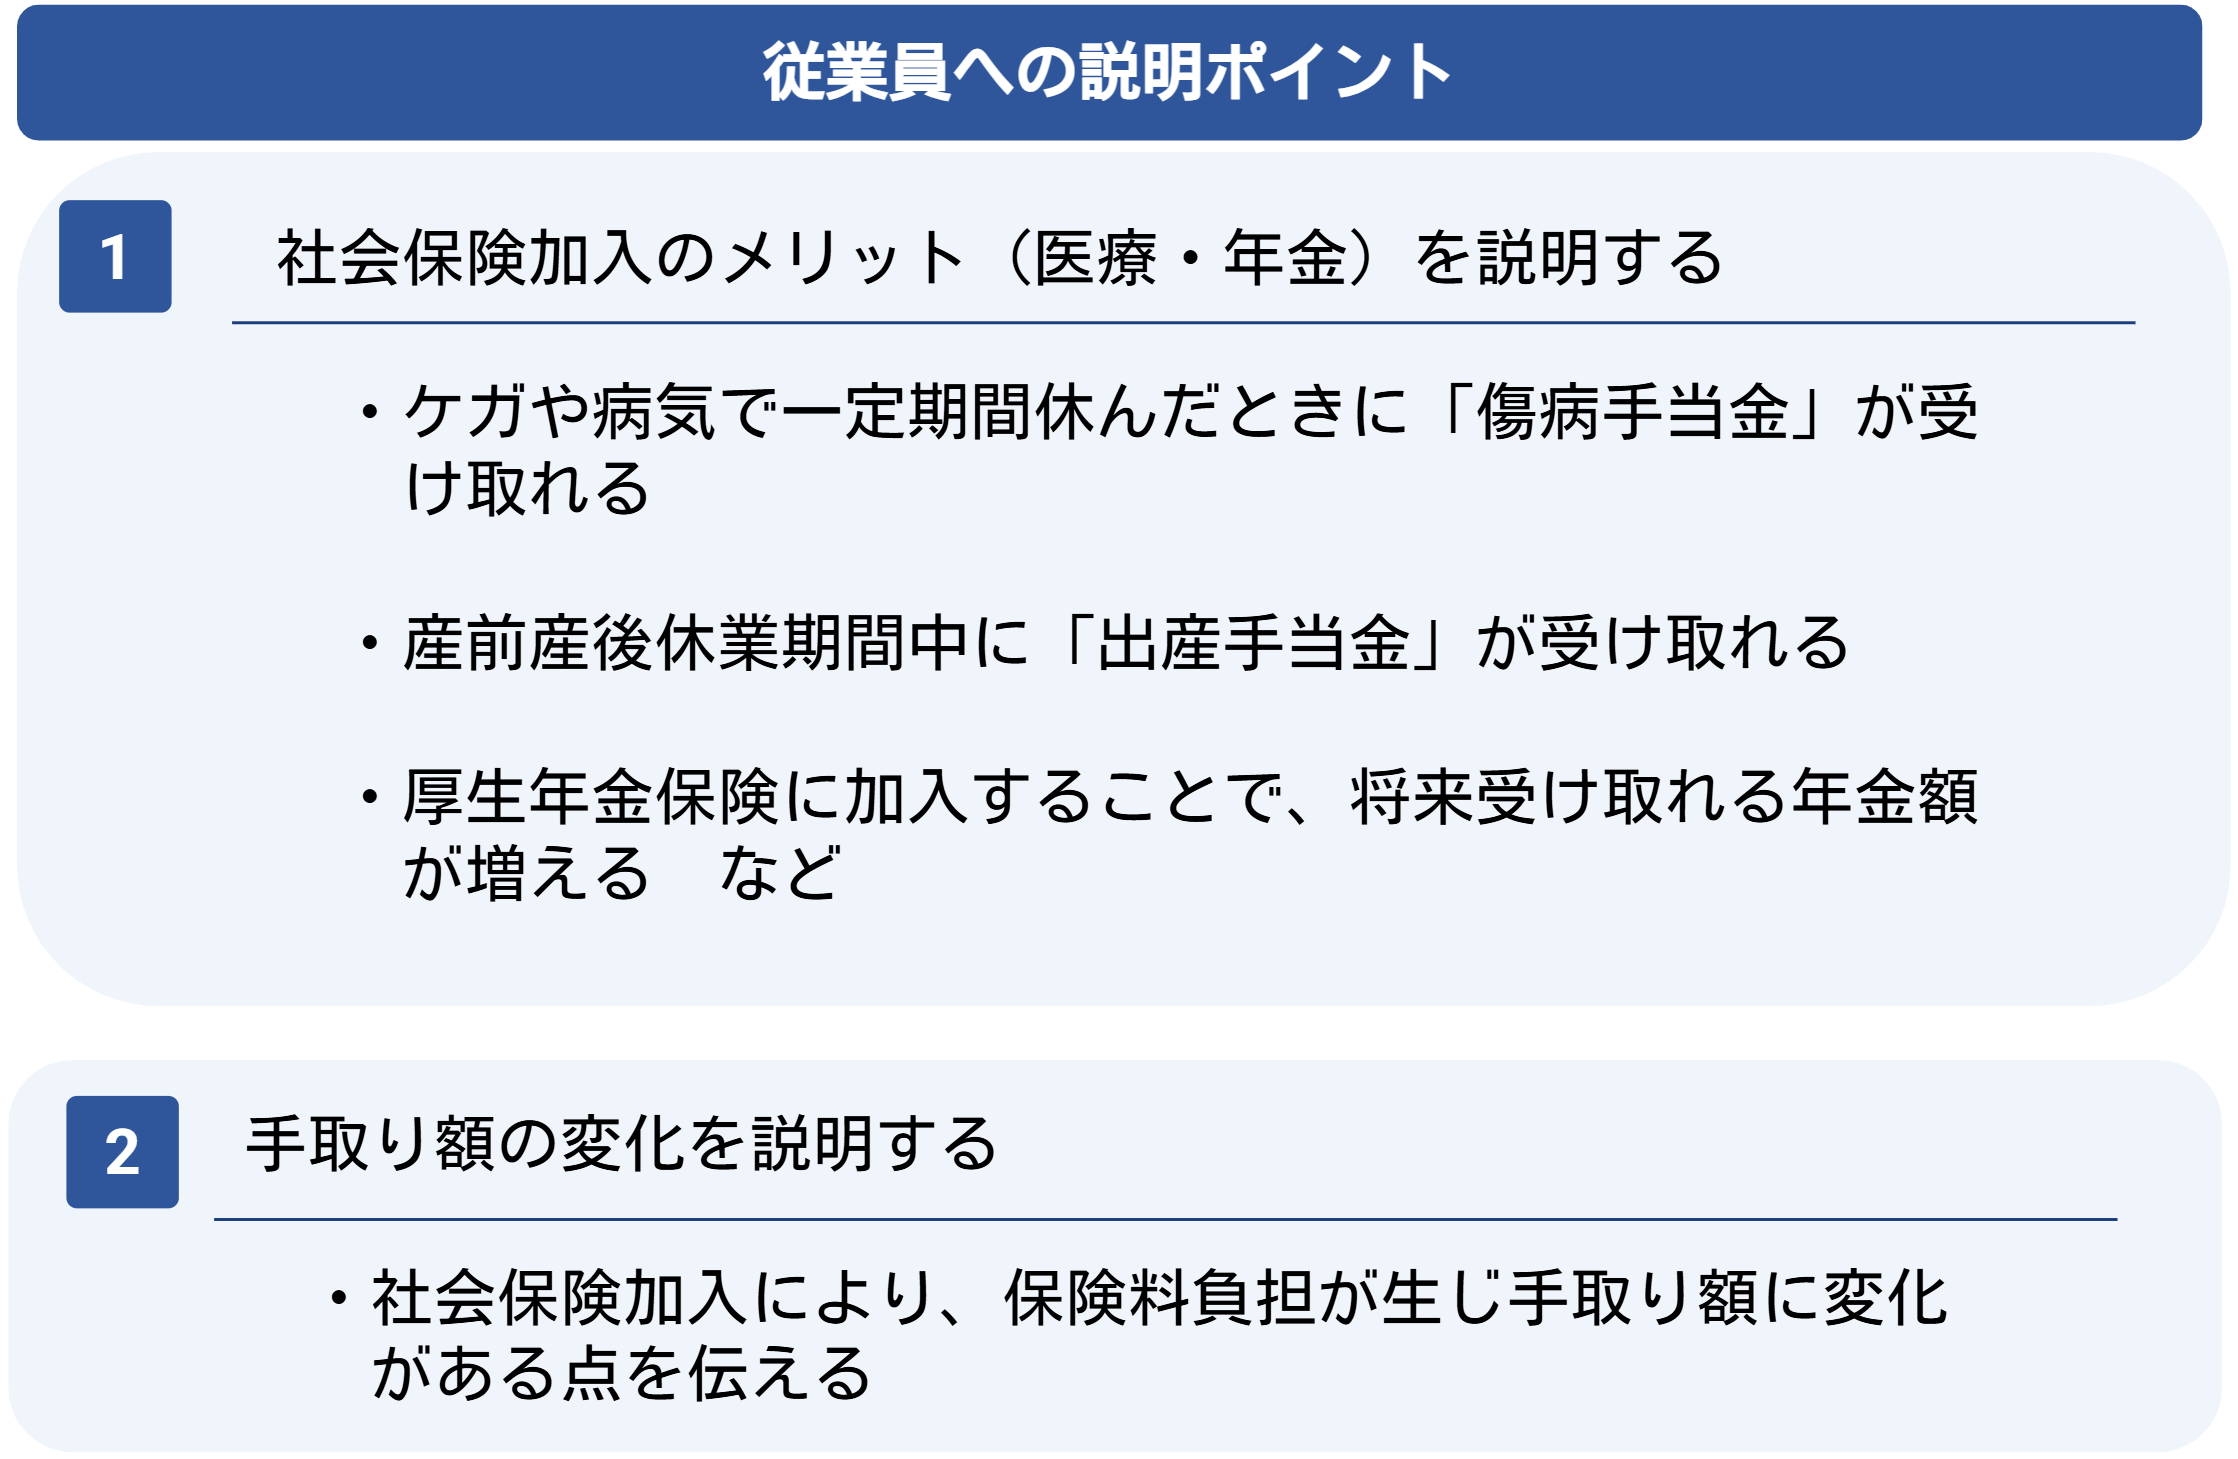
社会保険への加入によって本人の保険料負担は増えますが、厚生年金への加入は将来受け取る年金額に反映されます。また、加入する健康保険の要件を満たせば、傷病手当金や出産手当金などの対象にもなります。本人に説明する際は、手取り額の変化を具体的に示したうえで、加入によって得られる保障も併せて伝えることが大切です。
4.実務的な影響② 相手に合わせて社内周知を進める
改正の概要を全員に一斉送信するだけでは、個々の疑問に答えきれません。経営層、現場責任者、従業員本人の順に、それぞれ必要な情報を伝えると進めやすくなります。
役員・経営層への説明
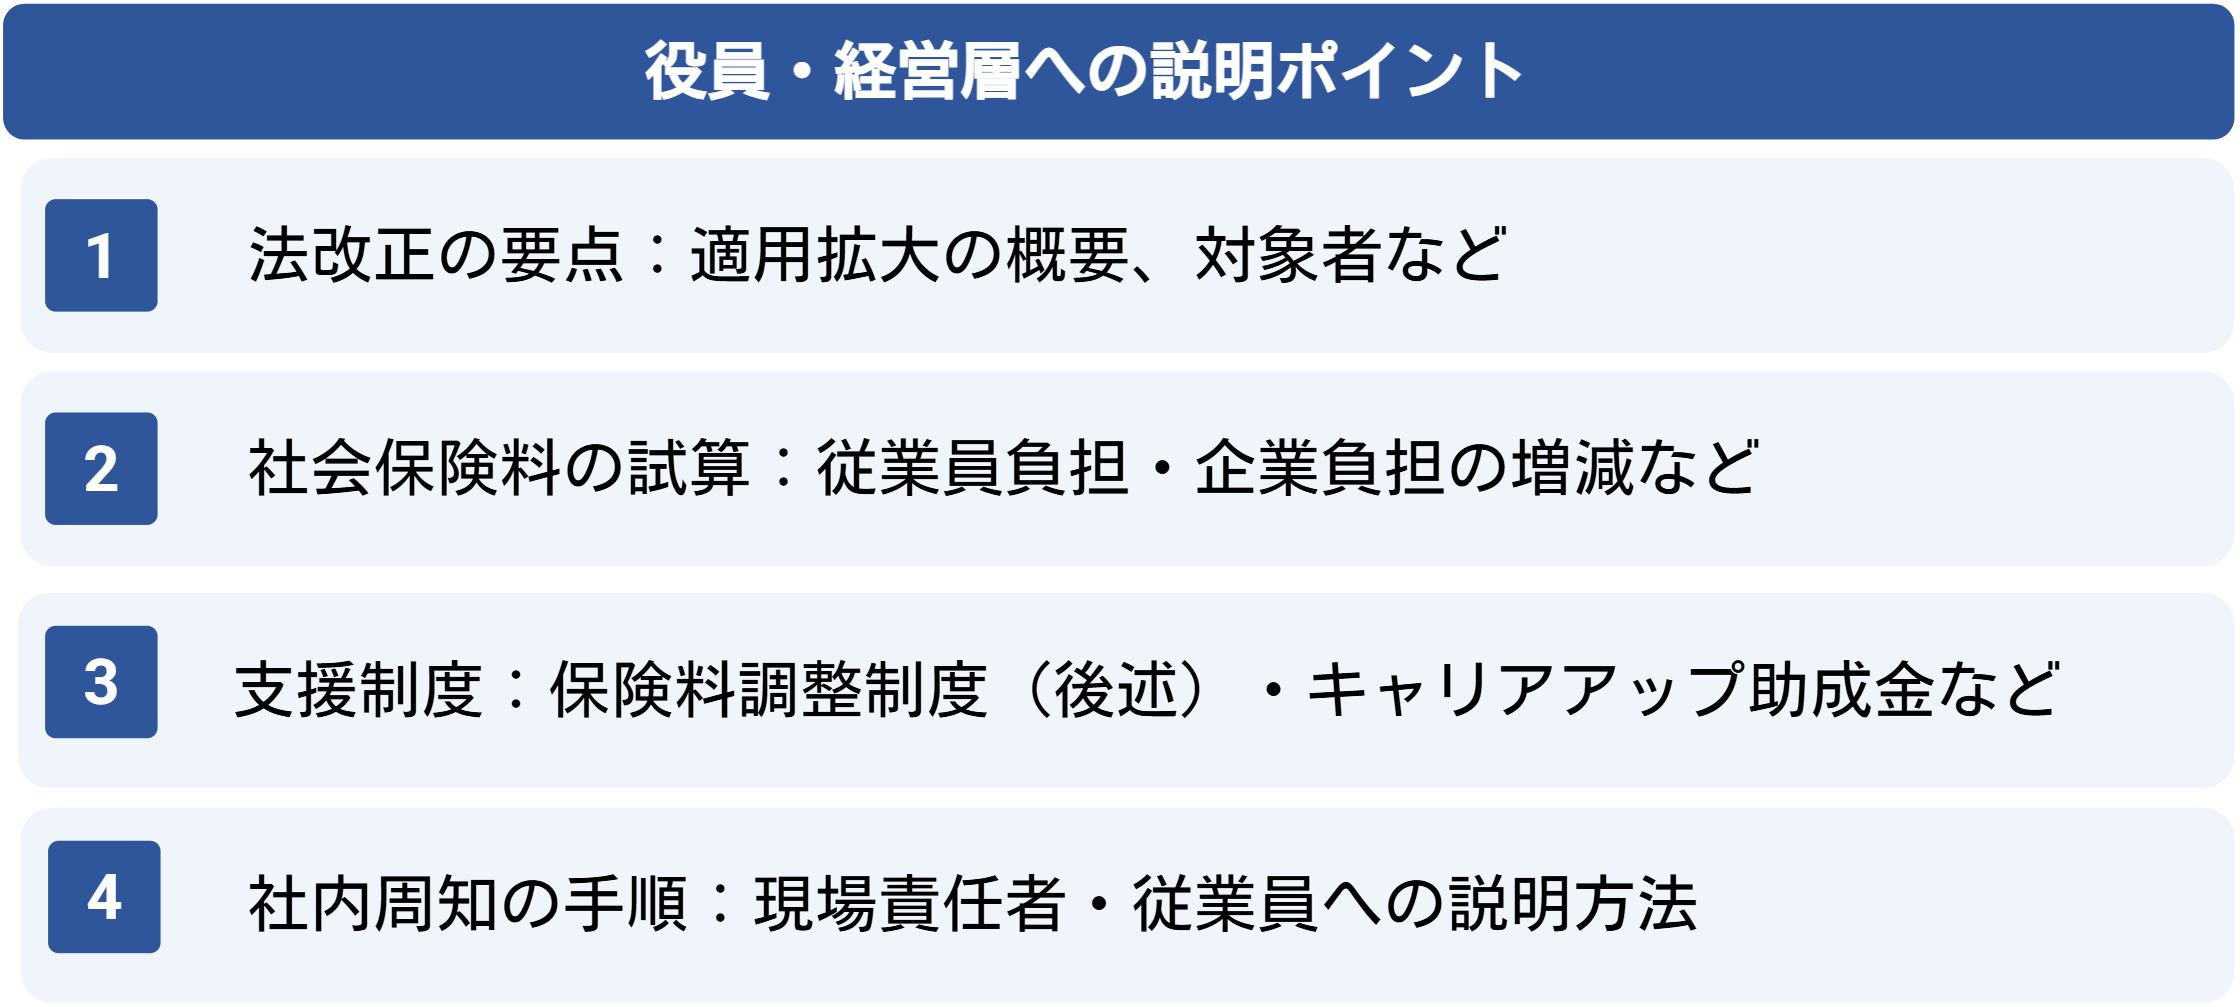
経営層には、まず自社がいつ適用拡大の対象になるかを伝えます。そのうえで、加入対象となる従業員数、本人・企業双方の保険料、企業負担の月額・年額見込みを示します。
併せて、保険料調整制度など利用を検討できる支援制度、現場責任者と従業員への説明方法、資格取得手続きや給与計算の変更を含む社内スケジュールを共有しましょう。
現場責任者への説明
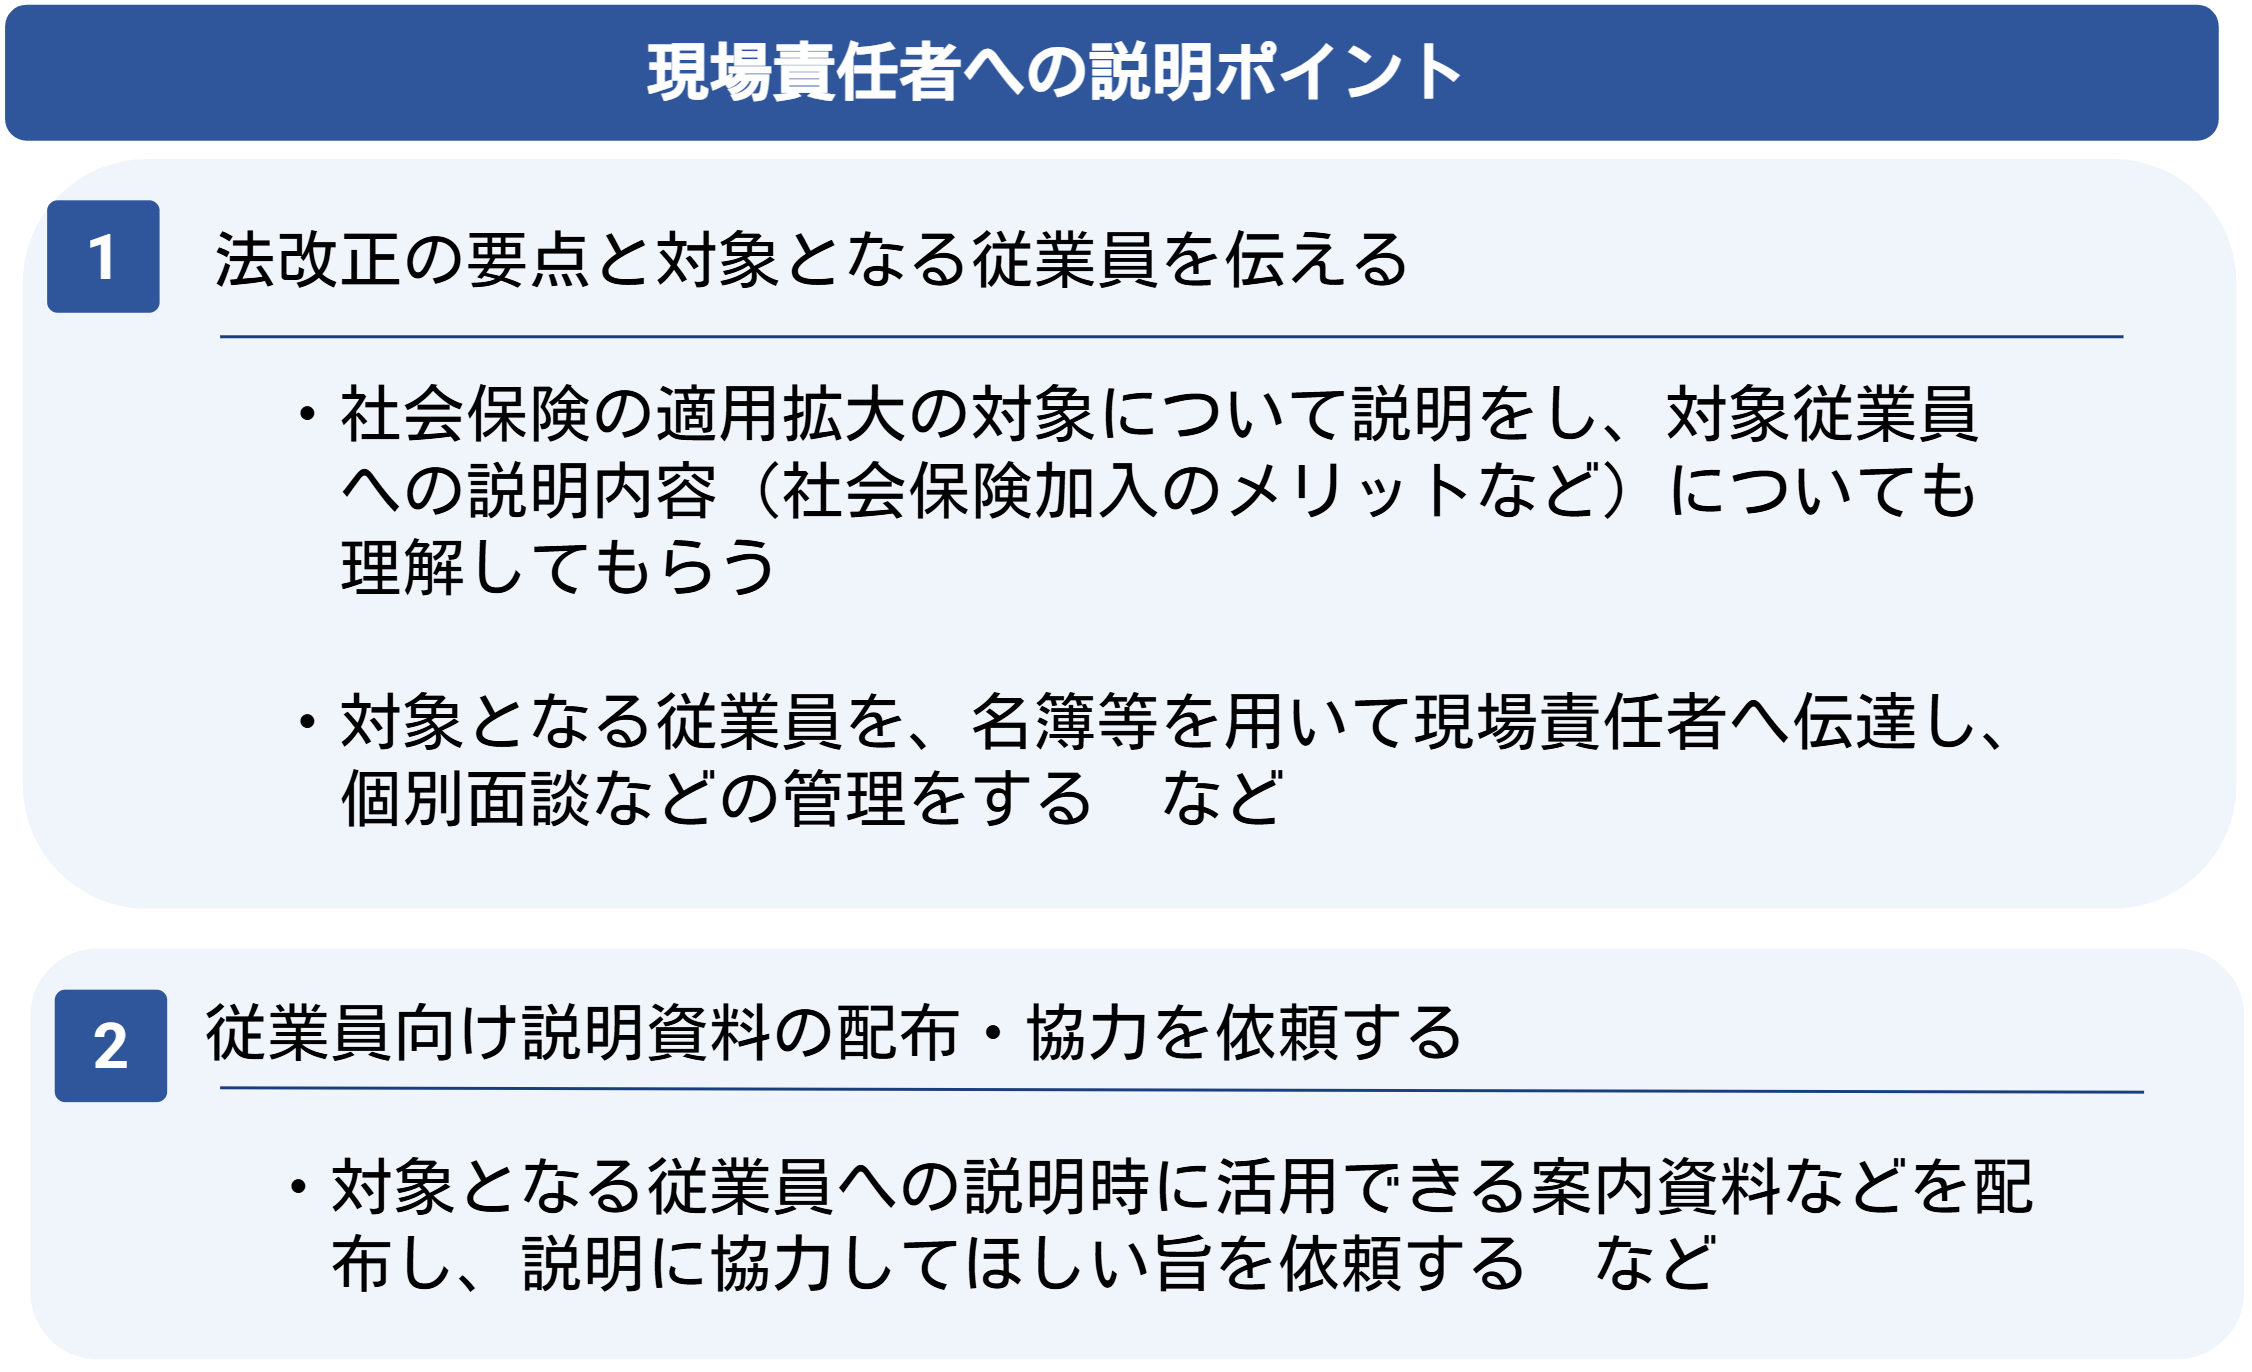
シフト作成を担う現場責任者には、法改正の要点と、現場で対象となりそうな従業員を伝えます。対象者を名簿などで共有し、雇用契約上の所定労働時間と実際の勤務状況を確認してもらうことが有効です。
従業員から勤務時間や加入について相談を受けた場合は、現場責任者だけで判断せず、人事労務担当者につなぐ流れを決めておきます。また、従業員向けの説明資料を渡し、本人への説明に協力してもらいましょう。
従業員本人への説明
本人には、加入対象となる理由、加入予定日、保険料の見込額、手取りの変化を、本人の条件に合わせて説明します。健康保険・厚生年金に加入することで受けられる給付や将来の年金についても、併せて伝えます。
配偶者の健康保険の被扶養者になっている方には、扶養から外れる手続きが必要となる場合があります。疑問や働き方についての希望を聞く機会も設け、一方的な通知で終わらせないことが重要です。
加入による保障を説明する際は、厚生労働省「社会保険加入のメリット」も参考になります。
5.保険料調整制度の対象になるか確認する
新たに加入する短時間労働者の保険料負担を、一定期間軽減できる制度が**「保険料調整制度」**です。対象となる事業所が申し出ると、要件を満たす被保険者の健康保険料・厚生年金保険料の本人負担を、通算3年間軽減できます。
対象となる事業所・従業員
事業所については、例えば次のような場合が対象になります。
2026年10月以降、労使合意に基づく申出によって、新たに任意特定適用事業所となる場合
2027年10月以降、企業規模要件の段階的な引下げによって、新たに特定適用事業所となる場合
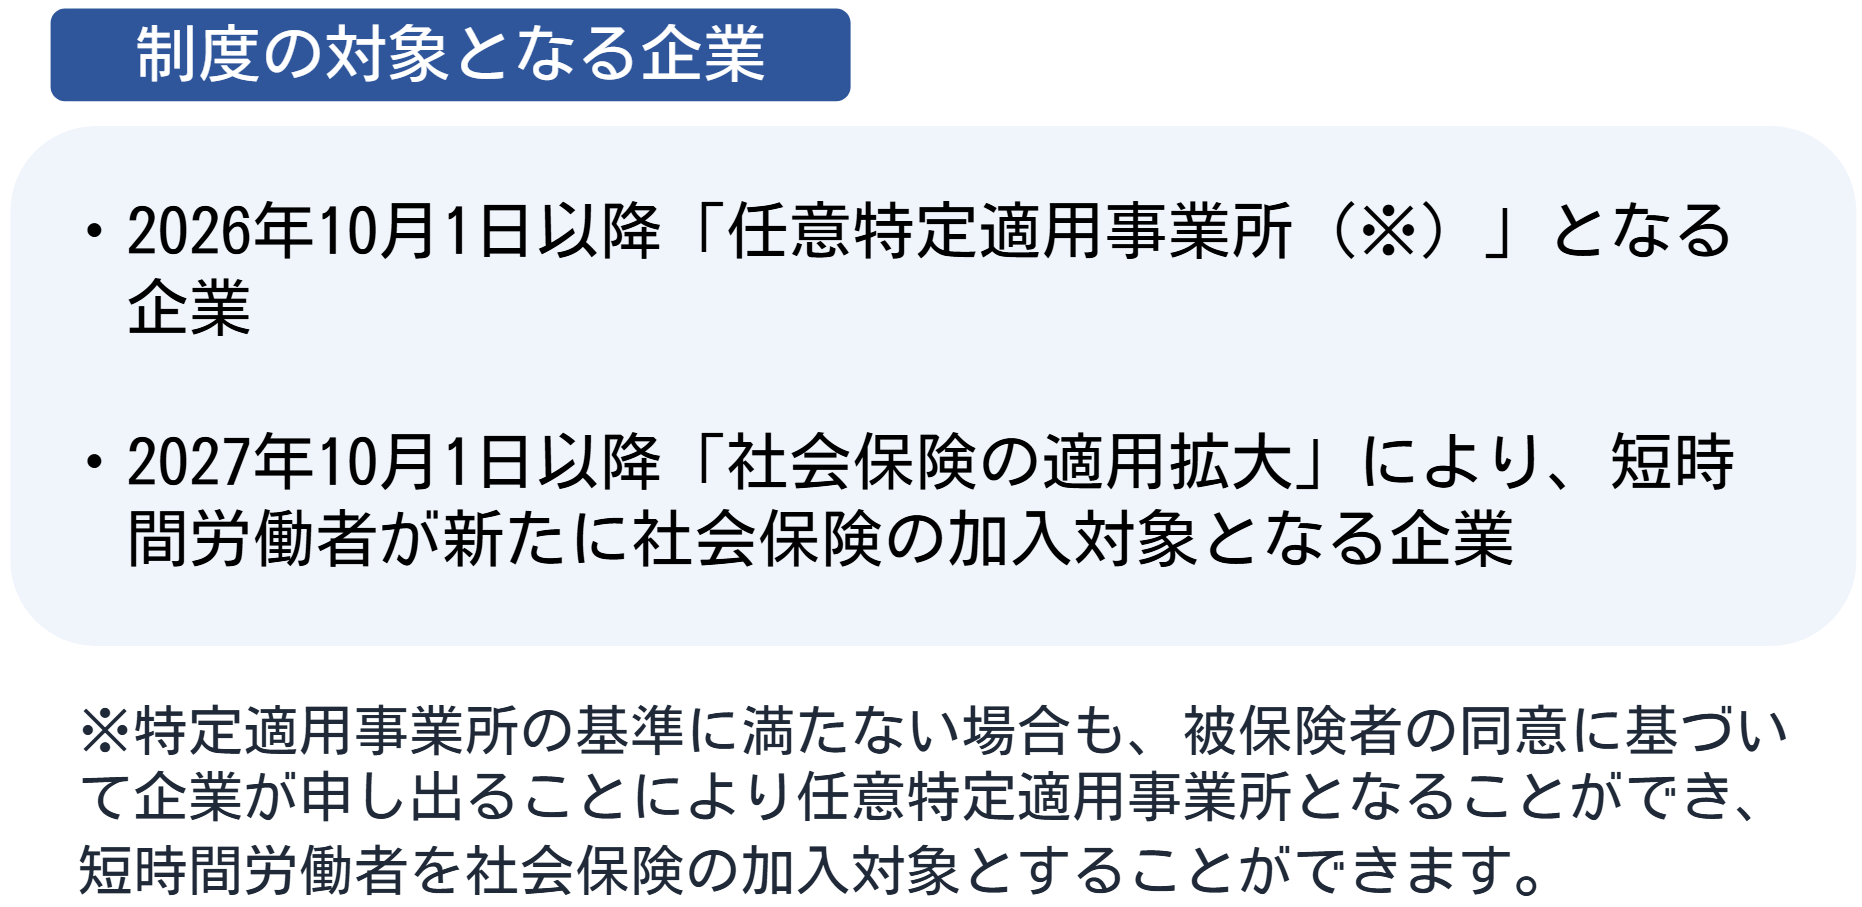
一方、2026年10月1日時点ですでに特定適用事業所となっている事業所は対象外です。既に対象企業であり、賃金要件の撤廃によって新たな加入者が出るというだけでは、利用できません。事業所の形態や対象となった経緯によっても扱いが異なるため、自社が対象かを確認する必要があります。
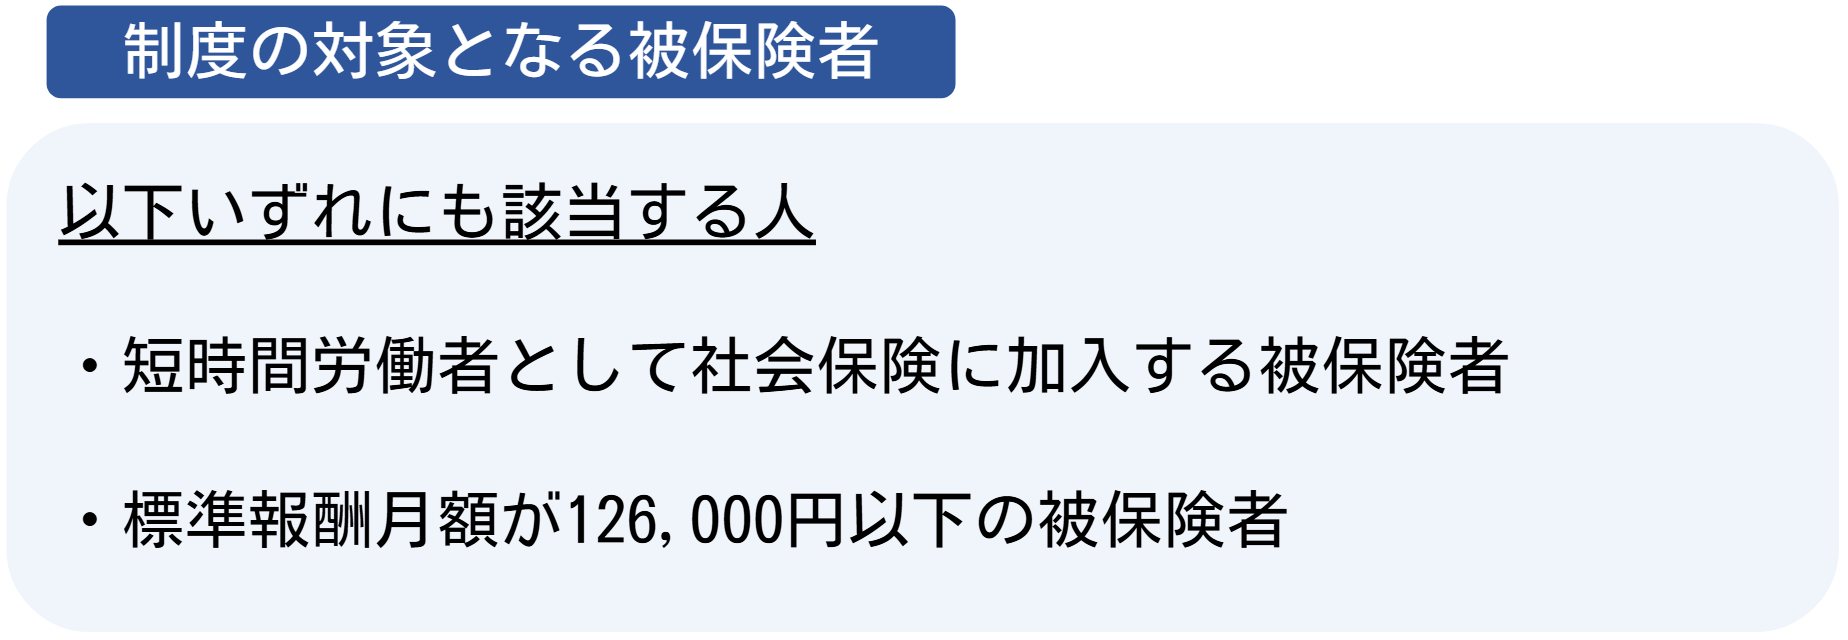
従業員については、対象事業所で短時間労働者として社会保険に加入し、標準報酬月額が12.6万円以下などの要件を満たす方が対象です。保険料調整制度は事業所単位で適用され、利用する事業所に勤務する対象被保険者に適用されます。
本人と企業の負担割合
軽減割合は標準報酬月額によって異なります。次の表は、軽減対象となる健康保険料・厚生年金保険料の負担割合です。
| 標準報酬月額 | 制度利用1~2年目(本人:企業) | 制度利用3年目(本人:企業) |
|---|---|---|
| 88,000円以下 | 25:75 | 37.5:62.5 |
| 98,000円 | 30:70 | 40:60 |
| 104,000円 | 36:64 | 43:57 |
| 110,000円 | 41:59 | 45.5:54.5 |
| 118,000円 | 45:55 | 47.5:52.5 |
| 126,000円 | 48:52 | 49:51 |
3年目には軽減幅が半分になり、制度利用期間が終わると通常の負担割合に戻ります。なお、この表は保険料調整制度による負担割合を示したもので、前述の通常加入時の保険料試算とは分けて確認してください。
企業はいったん本人負担の軽減分を追加で納付しますが、その追加負担分は後に保険料額から差し引かれる仕組みです。そのため、適切に納付・手続きを行った場合、制度による企業の最終的な保険料負担は増えません。 軽減を受けた従業員の将来の年金額も、この制度を利用したことによって減ることはありません。
制度の利用は任意で、事業主による申出が必要です。申出期限は、対象となる事業所になった日を基準に定められています。例えば2027年10月の適用拡大によって対象となる場合は、その日から2年を経過した日が属する月の前月までが申出期限です。利用を考える企業は、対象となる事由と期限を早めに確認しましょう。
社会保険に関する過去の記事
その他、社会保険に関する過去の記事もお読みください。
記事:社会保険の扶養手続き/被扶養者の認定基準と実務の流れを解説
おわりに
2026年10月には賃金要件が撤廃され、2027年10月からは対象企業の範囲が広がります。特に、現在の厚生年金保険の被保険者数が36~50人の企業は、2027年に向けた準備が必要です。
まず正確な企業規模を確認し、次に新たな加入対象者を洗い出す。そのうえで本人と企業の保険料を試算し、経営層、現場責任者、従業員本人へ順に説明する。制度変更をこの手順で具体的な業務に落とし込むことが、円滑な対応につながります。